

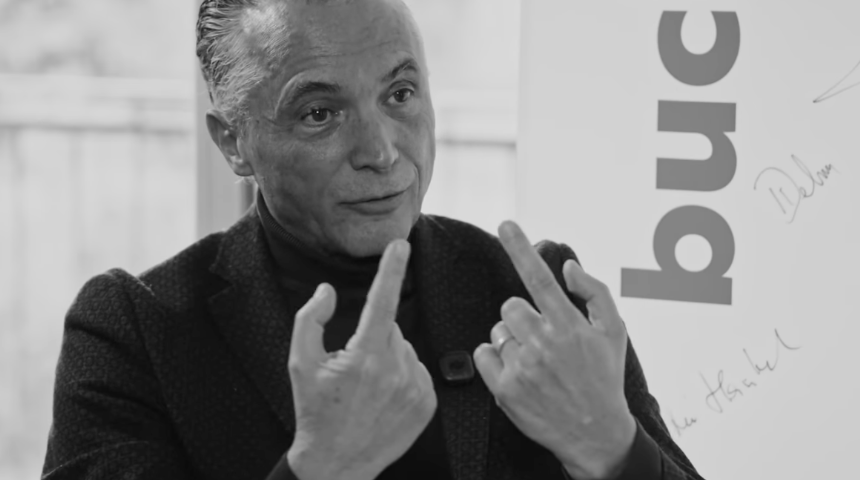
Marc Chesney es profesor emérito de Matemáticas Financieras de la Universidad de Zúrich, investigador y divulgador crítico del (dis-)funcionamiento de los mercados financieros. Es coautor de un estudio científico publicado en 2015, que identificó patrones estadísticamente muy anómalos en la negociación de opciones financieras en los días previos a eventos específicos, como los atentados del 11 de septiembre de 2001. Autor de varios libros sobre finanzas y sociedad, en los que denuncia el carácter tóxico del poder financiero, su obra más reciente es Stop: Alarma contra la mercantilización y destrucción de lo vivo (Ediciones Carena, 2025).
Estos atentados tienen ramificaciones financieras que merecen ser estudiadas. Es probable que individuos que sabían con antelación que tales atentados eran probables hayan intentado sacar provecho de ellos de manera discreta.
Una opción de venta de títulos financieros es un contrato que otorga a su titular el derecho a vender esos títulos a un precio fijado en el contrato y durante un período determinado. Si se sabe con antelación que el precio de una acción va a caer, la compra de opciones de venta sobre esa acción permite a su titular vender las acciones a un precio más alto que su precio de mercado, es decir, generar beneficios elevados de manera discreta. Discreta, porque las opciones son productos financieros complejos y poco controlados.
La metodología desarrollada en el artículo mencionado permitió detectar operaciones anómalas con opciones pocos días antes del 11 de septiembre. Las opciones de venta adquiridas antes de los atentados permitieron a sus titulares vender acciones de empresas directamente afectadas por dichos ataques a un precio fijado, poco después de esa fecha, y por lo tanto generar beneficios muy elevados en muy poco tiempo. Diversas transacciones cumplen los criterios definidos de operación anómala. Involucran a compañías aéreas como American Airlines, United Airlines y British Airways, y a bancos como Merrill Lynch, Bank of America, J.P. Morgan y Citigroup.
En el sector aéreo, AMR y UAL son las dos empresas cuyos aviones fueron secuestrados y estrellados por los terroristas. Los ataques tuvieron implicaciones indirectas para BA, como una posible disminución del número de pasajeros. En cuanto al sector bancario, los tres primeros bancos estaban ubicados en el World Trade Center o en sus inmediaciones, y se esperaba que la unidad de seguros Travelers de Citigroup pagara 500 millones de dólares en reclamaciones.
Los detalles de la operación realizada el 10 de septiembre de 2001 en el caso de American Airlines ilustran estos resultados. Ese día se negociaron 1.535 contratos de opciones de venta. El volumen negociado fue más de sesenta veces superior al volumen diario promedio durante las tres semanas anteriores al 10 de septiembre. Estas opciones tenían un precio de ejercicio de 30 dólares y vencimiento en octubre; es decir, otorgaban a sus titulares el derecho a vender esas acciones por 30 dólares hasta finales de octubre. El 10 de septiembre, el precio de la acción era de 29,7 dólares y el precio de la opción era de 2,15 dólares.
El 17 de septiembre, cuando los mercados reabrieron tras los atentados, el precio de la acción era solo de 18 dólares y el precio de la opción de venta era de 12 dólares. Una inversión de este tipo en opciones de venta generó un rendimiento excepcionalmente alto (458 % en una semana). Todas esas opciones de venta fueron ejercidas ya sea el 17 de septiembre o pocos días después, lo que generó un beneficio de más de un millón de dólares (1.179.171 dólares). En otras palabras, es probable que ciertas personas que contaban con advertencias previas sobre los atentados de Nueva York del 11 de septiembre de 2001 pudieran obtener beneficios sustanciales. Los mercados de opciones financieras fueron utilizados para lo que potencialmente constituye operaciones con información privilegiada.
No, no es un caso único. Varios otros casos sospechosos están documentados en el artículo.
Habría que investigar si las declaraciones contradictorias de Donald Trump sobre la guerra por el petróleo en Venezuela e Irán, sobre el estrecho de Ormuz... pudieron permitir que algunas personas cometieran operaciones con información privilegiada utilizando estos productos financieros complejos, como las opciones.
En este mundo cínico que es el capitalismo financiarizado, las masacres y las destrucciones se miden en dólares. Las finanzas de casino permiten apostar por tales acontecimientos y multiplicar los beneficios.
Entrevista a Marc Chesney
Profesor emérito de Matemáticas Financieras, Universidad de Zúrich
Por Bernat Enrich
11/09/2026
Detecting abnormal trading activities in option markets, Marc Chesney, Remo Crameri, Loriano Mancini, Journal of Empirical Finance, 2015